Lei estabelece incentivos para serviços de data center, mas execução depende de regulamentação
A Lei nº 15.504/2026 instituiu o Regime Especial de Tributação para Serviços de Datacenter (Redata), que suspende tributos federais sobre a aquisição e importação de componentes eletrônicos e produtos de tecnologia da informação e comunicação destinados ao ativo imobilizado de pessoas jurídicas habilitadas. No entanto, a implementação do incentivo depende de regulamentação adicional.
A regulamentação deve definir os serviços de data center abrangidos, estabelecer critérios de sustentabilidade, disciplinar requisitos relacionados ao fornecimento de energia e especificar programas prioritários para investimentos em pesquisa, desenvolvimento e inovação. A lei não remete apenas aspectos procedimentais, mas também define obrigações de interesse público.
Limites da regulamentação
A legislação tributária permite que o Poder Executivo defina procedimentos necessários à execução de benefícios fiscais, mas essa competência está limitada pelo artigo 150, inciso I, da Constituição e pelo artigo 97 do Código Tributário Nacional, que reservam à lei matérias essenciais à instituição e definição das obrigações tributárias.
Um homem teve contrato de empréstimo consignado anulado após ajuizar ação judicial, devido à utilização de biometria...
Redação FATÍVIA
·há 4 h
·1 min
O Tribunal de Justiça do Rio de Janeiro anulou uma decisão que marcou audiência sem analisar a resposta à acusação.
Redação FATÍVIA
·há 6 h
·1 min
Saiba como a pensão alimentícia é calculada sobre o décimo terceiro salário e quem tem direito a ela.
Redação FATÍVIA
·há 6 h
·1 min
O Superior Tribunal de Justiça (STJ) formou maioria contra um recurso da defesa de Marvin Henriques Correia, acusado...
Redação FATÍVIA
·há 22 h
·1 min
Programa Desenrola 3.0 permitirá renegociação de dívidas até R$ 10 mil com atraso de até 4 anos e meio.
Redação FATÍVIA
·há 1 min
·1 min
Agricultoras e produtoras de Mariópolis e região participam de encontro voltado para gestão rural e agroindústrias.
Redação FATÍVIA
·há 3 min
·1 min
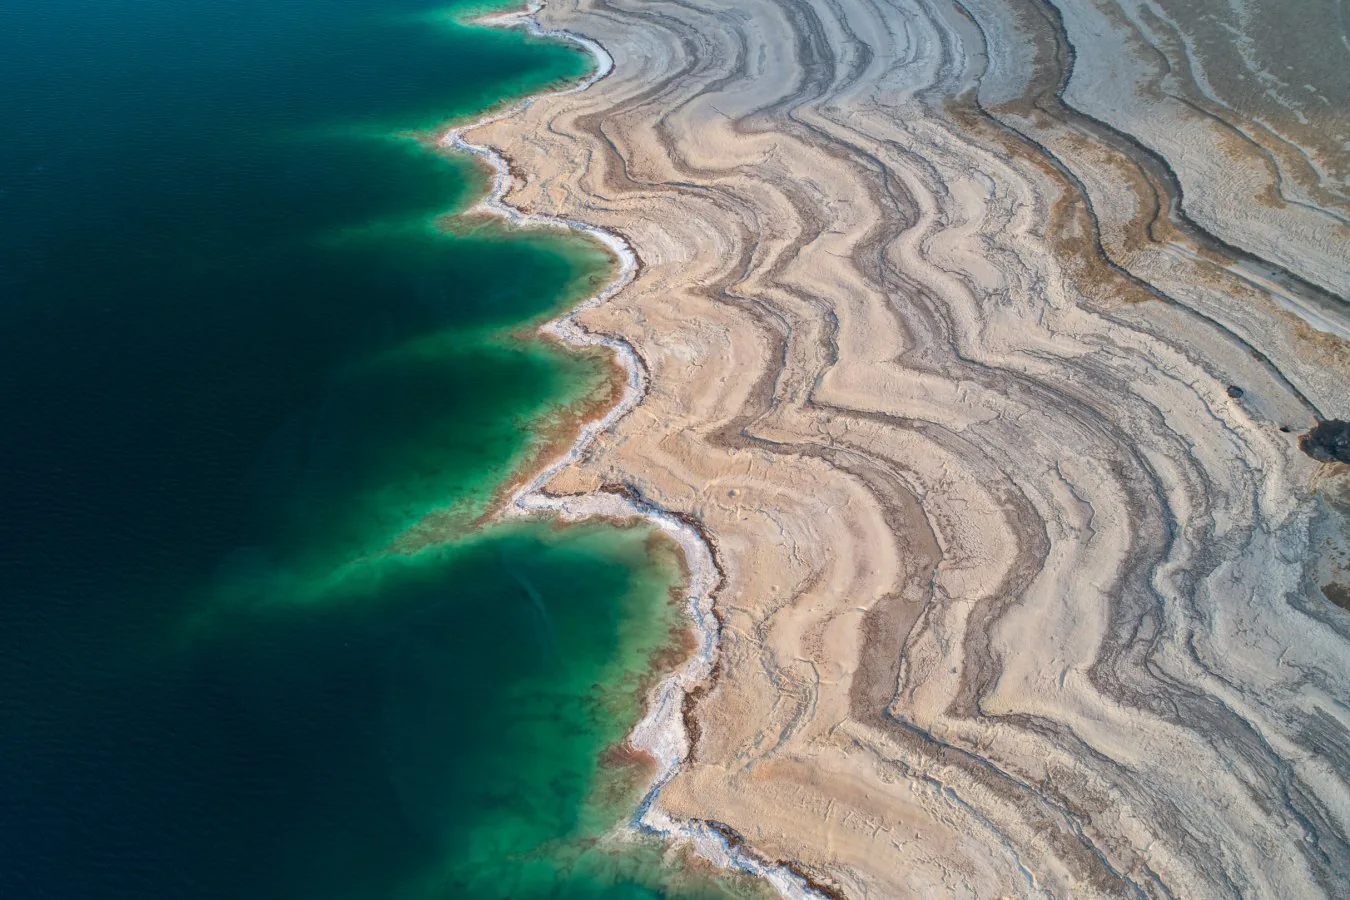
Pesquisadores usam o Mar Morto como modelo para entender o fenômeno do Mediterrâneo há milhões de anos.
Redação FATÍVIA
·há 6 min
·1 min
O presidente Luiz Inácio Lula da Silva se solidarizou com o jornalista Juca Kfouri pela morte de sua filha, Camila Kfouri.
Redação FATÍVIA
·há 7 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.